
La garantie financière figure parmi les obligations incontournables des agences de voyage. Cette exigence légale vise à protéger les consommateurs en sécurisant les fonds qu’ils versent. Depuis plusieurs années, la réglementation encadre strictement cette disposition pour renforcer la fiabilité du secteur touristique.
En effet, face aux risques de défaillance ou de faillite d’un opérateur, la garantie garantit aux clients un remboursement rapide et un rapatriement si nécessaire. Cette mesure impose aussi aux agences de justifier d’une assurance responsabilité civile professionnelle adaptée à leurs activités. C’est un élément important pour l’obtention de la licence d’agence.
La complexité administrative liée à cette obligation oblige les professionnels à bien comprendre le cadre légal et les démarches à accomplir. L’objectif de ce texte est d’explorer le rôle, le fonctionnement et les implications concrètes de la garantie financière dans la gestion des agences de voyage.
Les fondements juridiques de la garantie financière pour agences de voyage
L’obligation de garantie financière s’inscrit dans la réglementation stricte encadrant les agences de voyage. Ce cadre vise à assurer la sécurité financière des clients et la stabilité du secteur. Avant de lancer une activité, chaque agence doit obtenir une immatriculation auprès d’Atout France. Pour cela, elle doit prouver qu’elle dispose d’une garantie suffisante. Cette condition figure au cœur des démarches pour obtenir le numéro d’opérateur de voyages indispensable.
Origines et base légale
L’obligation repose sur le Code du tourisme, notamment ses articles L.211-18 et R.211-26 à R.211-34. Cette réglementation découle également de la directive européenne 2015/2302, harmonisant les règles entre États membres. La logique est simple : les clients versent souvent des sommes importantes bien avant leur départ. Sans garantie, ce paiement pourrait devenir risqué en cas d’insolvabilité de l’agence.
Cette réglementation impose aux agences de souscrire auprès d’un organisme financier spécialisé, une caution bancaire, une assurance ou un autre type de garantie. Ces dispositifs doivent couvrir les fonds reçus des voyageurs. Leur rôle inclut aussi l’organisation du rapatriement si la prestation ne peut être réalisée. Ainsi, la garantie financière protèġe tant les voyageurs que la réputation du secteur touristique. Cette protection est essentielle pour assurer la confiance entre clients et agences.
Conditions pour l’obtention de la garantie
Pour accéder à la garantie, l’agence doit constituer un dossier solide incluant ses preuves d’activité et sa situation financière. Le montant n’est pas fixé par la loi mais doit couvrir intégralement les fonds détenus pour compte des voyageurs. L’organisme garant évalue également le volume de voyages commercialisés et les acomptes perçus.
Le garant examine aussi l’ancienneté et les projections d’activité de l’agence. Cette analyse permet d’adapter la garantie à la réalité économique de l’opérateur. Une agence bien établie bénéficiera souvent d’une caution plus avantageuse qu’une nouvelle venue. Par ailleurs, en cas de modification de l’activité, l’agence doit informer les autorités. Le respect de ces conditions est nécessaire pour le renouvellement triennal de l’immatriculation.

La responsabilité civile professionnelle, un complément obligatoire
Au-delà de la garantie financière, la responsabilité civile professionnelle (RC Pro) complète la protection des agences de voyage. Cette assurance est elle aussi incontournable pour exercer. Elle couvre les dommages corporels, matériels ou immatériels causés aux clients dans le cadre de la prestation touristique. La garantie combine ainsi aspect financier et responsabilité juridique. Pour plus d’informations pratiques, il est utile de consulter notre guide pour les assurances obligatoires en tourisme.
Portée et enjeux de la RC Pro
La RC Pro vise à protéger aussi bien l’agence que ses clients. Elle intervient lors d’erreurs, omissions ou fautes liées à l’organisation, à la réservation ou à la mauvaise information du voyageur. Par exemple, un retard dans la transmission d’un document peut engager la responsabilité de l’agence. Cette assurance doit couvrir toutes les prestations vendues et prévues au contrat de voyage.
Cette couverture inclut les situations complexes où un prestataire externe pourrait être en cause. Par exemple, si un hôtel ne respecte pas ses obligations contractuelles, l’agence reste tenue de faciliter la résolution du problème. La RC Pro permet alors d’assurer une indemnisation adaptée. Elle contribue ainsi à maintenir la confiance des clients et à limiter les litiges.
Choisir la bonne couverture
Les agences doivent analyser précisément les garanties comprises dans leur contrat RC Pro. Un plafond adéquat est essentiel en fonction de l’importance de l’activité. De même, la franchise doit être choisie en tenant compte du budget et des risques encourus. Une franchise faible diminue la charge financière en cas de sinistre. Cependant, elle impacte souvent le coût annuel de l’assurance.
Comparer plusieurs offres est vivement conseillé. Les différences peuvent être substantielles d’un assureur à un autre. Le dossier doit démontrer un équilibre entre protection optimale et maîtrise des coûts. Cela permet de sécuriser l’entreprise tout en restant compétitive. Une bonne compréhension du contrat évite des surprises lors de sinistres.

Conséquences concrètes d’une absence de garantie financière
L’absence de garantie financière interdit formellement la vente de voyages. Sans justificatif, l’agence ne peut ni obtenir ni renouveler son immatriculation auprès d’Atout France. Cette restriction empêche toute activité commerciale légale en tant qu’opérateur. L’enjeu est double : pour le professionnel et pour la protection des consommateurs. Ce point est souvent abordé dans les ressources dédiées à l’ouverture d’une agence de voyage.
Risques pour l’agence et ses clients
Si une agence ne respecte pas l’obligation, elle s’expose à des sanctions administratives sévères. Cela peut aller jusqu’à des amendes et la suspension d’activité. De plus, ses clients ne bénéficient d’aucune protection financière en cas de défaillance. Ils perdent tout droit au remboursement ou au rapatriement. Cette situation porte atteinte à la confiance et à la réputation du marché touristique.
La faillite d’une agence sans garantie peut générer des pertes financières importantes. De nombreux voyageurs se retrouvent sans solution. La garantie financière évite cette situation en mobilisant rapidement les fonds nécessaires. Son rôle se révèle indispensable pour assurer la continuité des prestations et protéger les clients en toutes circonstances.
Cas d’études et exemples
Plusieurs agences ont perdu leur immatriculation en 2025 faute de garantie suffisante. Elles ont été contraintes de cesser leur activité du jour au lendemain. Des clients ont dû régler eux-mêmes les frais de retour. A contrario, une agence équipée d’une garantie adaptée a pu rembourser intégralement ses clients lors d’un défaut de paiement d’un prestataire externe.
Ce contraste illustre clairement le fonctionnement opérationnel de la garantie. Les professionnels doivent donc considérer cette obligation comme un véritable outil de gestion des risques. Les services administratifs d’Atout France restent stricts sur ce point pour préserver la sécurité financière globale du secteur.

Modalités pratiques pour souscrire une garantie financière
La souscription à une garantie financière s’obtient auprès d’acteurs reconnus. Ce peuvent être une banque, une compagnie d’assurance ou un organisme spécialisé. Il existe environ trente garants financiers agréés en France. Chaque agence doit choisir celui qui convient le mieux à sa situation. Cette sélection nécessite une analyse approfondie afin d’optimiser le coût et le niveau de garantie.
Démarches administratives et critères d’éligibilité
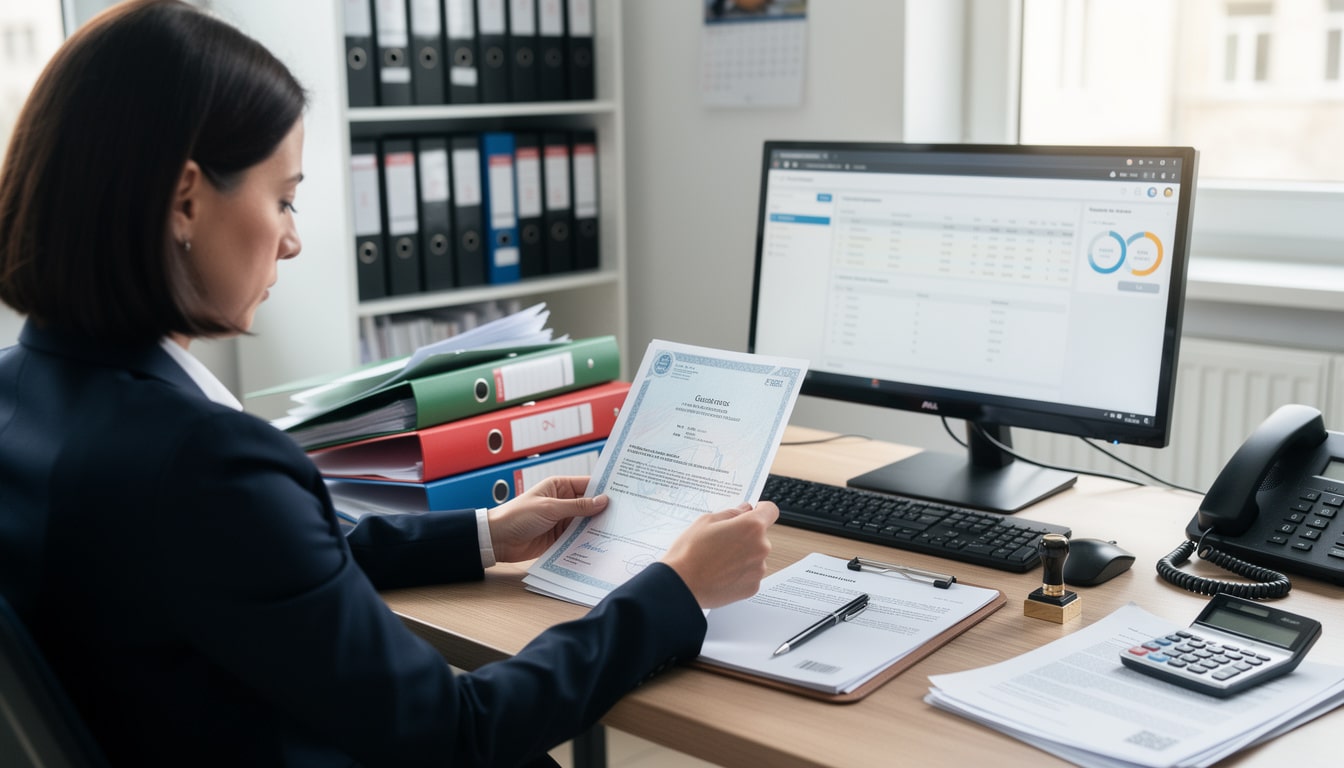
Le processus débute par la constitution d’un dossier documenté. L’agence doit transmettre ses bilans, un descriptif d’activité et les prévisions financières. Le garant se réserve le droit d’exiger des contre-garanties selon le profil de l’opérateur. Ces contre-garanties peuvent inclure des dépôts ou des cautions supplémentaires. Une fois la garantie acceptée, l’agence obtient l’attestation indispensable à l’immatriculation.
Le renouvellement exige une mise à jour régulière des documents. La surveillance de la conformité de l’activité fait l’objet de vérifications périodiques. Le non-respect des engagements peut entraîner une résiliation unilatérale du contrat de garantie. Dans ce cas, l’agence perd son immatriculation et ne peut plus exercer légalement.
Choix du garant et bonnes pratiques
Le choix du garant repose sur la capacité d’adaptation aux besoins spécifiques de l’agence. Certaines structures privilégient l’APST, reconnue pour son expertise dans le secteur du tourisme. D’autres préfèrent une garantie bancaire ou une police d’assurance privée. Il est recommandé d’étudier la réputation de l’organisme et la qualité de ses services.
Pour approfondir cette démarche, il s’avère pertinent de visiter notre page dédiée à la garantie financière obligatoire et bons conseils pour choisir l’APST. Ce retour d’expérience aide à orienter les professionnels vers des solutions éprouvées. La prudence sur ce point évite des complications administratives et financières.
Apports de la réglementation pour les agences et les clients
La réglementation sur la garantie financière souligne l’importance de la prévention en matière de responsabilité financière. Elle accomplit un double objectif : sécuriser les fonds des clients et imposer aux agences une gestion rigoureuse. Cette obligation assure une meilleure stabilité économique et atténue les risques liés aux défaillances. Pour toute agence, comprendre cette politique est fondamental à sa pérennité.
Implications pour la gestion interne
Pour mener à bien cette obligation, chaque agence doit intégrer la gestion de la garantie dans sa stratégie. Le suivi des encaissements, l’évaluation régulière du niveau de garantie et la communication avec le garant doivent être normés. Sans ce suivi, le risque d’inadéquation de la garantie peut mettre en péril l’immatriculation.
Les agences doivent utiliser des outils adaptés, parfois numériques, pour faciliter cette gestion. La maîtrise de ces processus évite les risques de sanctions. Il est également conseillé de former les équipes aux aspects juridiques et financiers liés à la garantie. Ces efforts contribuent à renforcer la confiance clientèle et la crédibilité du professionnel.
Effets sur la confiance des consommateurs
Les clients sont rassurés par la présence d’une garantie financière. Elle valorise l’image de l’agence comme un partenaire fiable. Cette confiance stimule les ventes et fidélise la clientèle. A contrario, une agence dépourvue de garantie viable perd tout attrait, même si ses offres sont attractives.
La garantie joue un rôle moteur dans la construction d’une relation durable. Elle limite considérablement les litiges financiers entre voyageurs et agences. Dans un secteur soumis à des aléas nombreux, cette protection est un levier puissant de stabilité et de sécurité. Les professionnels y trouvent aussi leur intérêt pour développer leur activité sur des bases solides.